Assurance Auto
Expertise automobile : préparer la visite et lire le rapport après un accident
Après un accident matériel, préparez les pièces utiles pour l’expert, relisez son rapport et repérez ce qui relève de votre contrat avant de répondre à l’assureur.
Par Pôle Auto Verassur, Équipe éditoriale
Mis à jour le 6 novembre 2026 · 6 min de lecture
Votre voiture est au garage. L’assureur vous indique qu’un expert examinera les dégâts. Entre le remorquage, le besoin de vous déplacer et la crainte d’une facture imprévue, il est tentant de demander tout de suite au garage de commencer. Votre première question devrait pourtant être plus précise : quelles opérations sont autorisées, par qui et à quelle date ? Voici une méthode pour garder la main sur le dossier, de la prise de rendez-vous à la lecture de la proposition de l’assureur.
Avant la visite : fixer les rôles
Le garage peut établir un devis de réparation. L’expert examine le véhicule et rédige ses conclusions techniques. L’assureur applique ensuite les garanties de votre contrat. Ce sont trois interlocuteurs distincts. Une estimation donnée au téléphone par le garage ne vaut donc ni ordre de réparation ni accord d’indemnisation. Demandez le numéro du sinistre et notez qui vous confirmera la suite par écrit. Si le véhicule a été déplacé, vérifiez que l’adresse communiquée à l’expert correspond bien au lieu où il se trouve.
Demandez également si une visite sur place est prévue ou si l’expert souhaite d’abord des photographies. En attendant, évitez de faire réparer le véhicule avant expertise, sauf intervention urgente de mise en sécurité. Dans ce dernier cas, conservez les photos prises avant l’intervention et le détail de ce que le professionnel a fait. Ne remettez pas en circulation un véhicule dont la sécurité n’a pas été établie.
Monter un dossier que quelqu’un d’autre peut comprendre
Rassemblez dans un même dossier le constat, les photos originales, les coordonnées du garage et les échanges avec l’assureur. Ajoutez les factures qui identifient le véhicule et indiquent ce qui a réellement été remplacé. Un devis non exécuté et une facture acquittée ne racontent pas la même chose. Si vous avez acheté le véhicule d’occasion, la facture d’achat et le kilométrage à cette date peuvent aider à reconstituer son histoire. Gardez les originaux et transmettez des copies par le canal indiqué par votre assureur.
Donnez un nom précis à chaque fichier : « aile avant droite après le choc » est plus utile que « photo 3 ». Sur une feuille, distinguez les défauts que vous connaissiez avant l’accident de ceux que vous avez découverts après. Si vous ne savez pas quand une rayure est apparue, dites-le. L’objectif est de rendre votre récit vérifiable sans attribuer au choc des dégâts dont l’origine est incertaine.
Préparer trois questions pour l’expert
Première question : quels dommages sont retenus comme liés à l’accident ? Deuxième question : le véhicule est-il réparable dans des conditions sûres et à quel coût estimé ? Troisième question : des justificatifs complémentaires seraient-ils utiles avant la rédaction du rapport ? Ces questions n’appellent pas forcément une réponse définitive le jour de la visite. Notez les points encore ouverts et la personne qui doit vous recontacter.
Exemple fictif : vous avez remplacé deux pneus récemment et le garage évoque un dommage à une roue. Apportez la facture des pneus et indiquez exactement ce que vous avez observé. Cette dépense documente l’état antérieur de la voiture ; elle ne s’ajoute pas automatiquement pour son montant intégral à la future indemnisation. Cette distinction évite de construire un budget sur une somme que personne n’a proposée.
Relire le rapport avant de regarder la somme finale
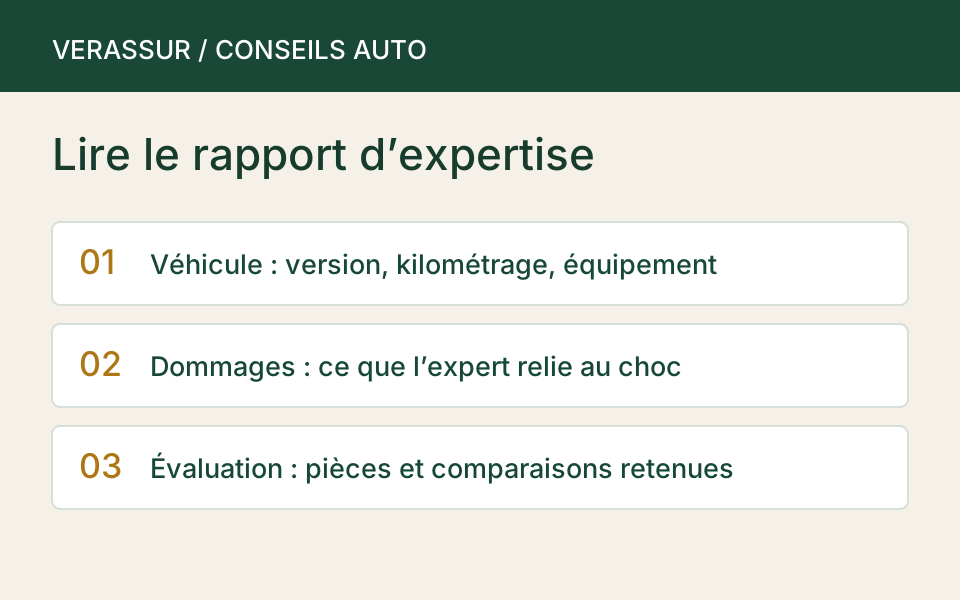
Commencez par le véhicule : version, motorisation, kilométrage, équipements et état avant l’accident. Passez ensuite aux circonstances, puis aux pièces que l’expert relie au choc. Repérez celles qu’il considère comme déjà endommagées. Pour chaque point que vous contestez, écrivez une phrase et joignez une pièce. Un désaccord précis sur la version du véhicule est plus facile à vérifier qu’un message disant seulement que le prix est trop bas.
Si une valeur de remplacement est proposée, demandez quels éléments de comparaison ont été retenus. Vous pouvez préparer des annonces portant sur une motorisation, un âge et un kilométrage comparables. Indiquez la date de consultation et les différences significatives. Le prix affiché dans une annonce est un prix demandé, pas la preuve qu’un véhicule s’est vendu à ce montant. Conservez aussi les annonces moins favorables qui correspondent réellement au modèle.
Comparer le rapport et l’offre de l’assureur
Posez les deux documents côte à côte. Le rapport décrit les dommages ; l’offre dépend aussi des garanties, de la responsabilité retenue et des franchises applicables. Demandez un décompte ligne par ligne si vous ne retrouvez pas le montant annoncé. Pour savoir qui paie le remorquage, le gardiennage ou un véhicule de remplacement, reprenez les conditions de votre propre contrat. Demandez avant de prolonger une location si sa durée et son tarif ont été acceptés.
Si vous avez besoin de la voiture pour travailler, précisez cette contrainte à votre interlocuteur. Cela permet de discuter d’une solution de mobilité sans présumer qu’elle sera prise en charge. Conservez la réponse, même négative. Faites la différence entre une dépense utile à titre personnel et une dépense que l’assureur a effectivement accepté de rembourser.
Exprimer un désaccord sans perdre le fil
Demandez la copie du rapport si vous ne l’avez pas reçue. Adressez d’abord vos observations documentées à l’assureur. Par exemple : « Le rapport indique une finition différente de celle figurant sur la facture d’achat ci-jointe. Pouvez-vous vérifier l’effet de cette différence sur l’évaluation ? » Conservez la date d’envoi et la réponse. Si une correction vous est proposée, demandez une version mise à jour ou une explication écrite avant de prendre votre décision.
Si le désaccord persiste, une contre-expertise peut être envisagée. Avant de la commander, demandez un devis et vérifiez si une garantie de votre contrat intervient dans ces frais. Les honoraires du deuxième expert sont en principe à votre charge. Ne confondez pas une demande d’explication, qui peut suffire pour une erreur matérielle, avec le mandat que vous donneriez à un autre expert. Comparez l’enjeu contesté, le coût et les pièces dont vous disposez.
Questions pratiques
Dois-je être présent ? Vous pouvez assister à l’expertise pour faire connaître vos observations. Si vous ne pouvez pas vous déplacer, proposez de transmettre vos questions avant la visite et demandez comment recevoir le rapport.
Une voiture ancienne est-elle forcément irréparable ? Son âge seul ne permet pas de conclure. Demandez quelles constatations techniques et économiques ont conduit à la conclusion retenue pour ce véhicule.
Un nouveau contrat peut-il prendre en charge cet accident ? Pour ce sinistre, adressez-vous à l’assureur qui couvrait le risque à la date des faits. Pour un besoin futur distinct, vous pouvez faire le point avec un conseiller Verassur en précisant les garanties que vous souhaitez comparer.
Sources et références
Service Public : déroulement de l’expertise automobile ; Service Public : indemnisation des dégâts matériels. Vérification éditoriale : 6 novembre 2026.
- expertise automobile
- rapport
- sinistre matériel